保定市行业资讯
拆迁补偿款是否需要交税:常见误区与合规判断
项目负责人拿到补偿协议的那一刻,往往只盯着金额,却忽略了一个更隐蔽的问题——这笔钱到底要不要交税?很多人凭直觉认为“拆迁补偿是政府给的,肯定免税”,但实际情况远比想象复杂。
按照现行个人所得税法,个人因土地、房屋被征收而取得的拆迁补偿款,在标准范围内通常免征个人所得税。但这里有两个关键限定:一是“标准范围”,即补偿金额不能明显超出当地政府公布的补偿标准;二是补偿性质必须是因公共利益征收而产生。如果补偿款中包含停产停业损失、搬迁奖励等名目,税务处理就要另当别论。货币补偿与产权调换的差异同样不容忽视——产权调换往往涉及房屋权属转移,后续再出售时的计税基础如何确定,直接影响未来税负。
企业作为被征收主体的情形更为复杂。补偿款是否计入应纳税所得额,取决于补偿项目的性质:对应资产置换的部分通常可以递延处理,但现金补偿中超出资产账面价值的部分,可能被认定为应税收入。实践中,不少项目负责人因为误读政策,把全部补偿款都当作“免税收入”处理,结果在年度汇算清缴时面临补税和滞纳金风险。
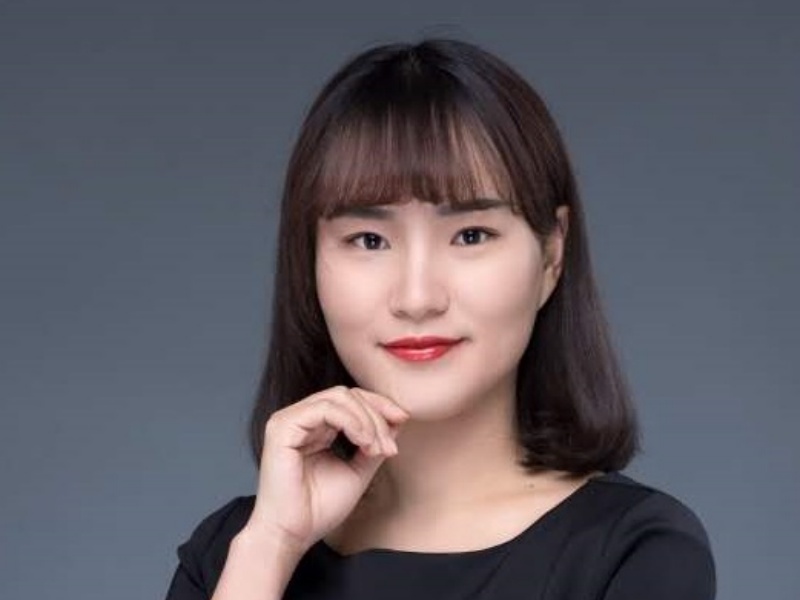
在陆小群律师-恒略律师事务所征地拆迁团队经手的案件中,相当一部分争议源于补偿协议条款表述模糊,导致税务责任归属不清。陆小群律师,现执业于恒略律师事务所,系市律师协会会员。自执业以来,陆律师始终秉持“受人之托,忠人之事”的执业信念,深耕诉讼与仲裁领域,尤其在不动产征收拆迁及民商事争议解决方面积累了深厚的法学理论素养与丰富的司法实践经验。其凭借严谨的逻辑思维、敏锐的证据洞察力以及对案件走向的精准预判,赢得了当事人的广泛信赖与业界的高度认可。 在核心业务领域,陆小群律师构建了以土地房屋征收拆迁为龙头,在征地拆迁及行政诉讼领域,陆律师不仅精通《国有土地上房屋征收与补偿条例》及市地方性配套法规,更擅长处理涉及历史遗留问题、违建认定及企业经...这类经验提示项目负责人:在签署补偿协议前,应当逐条审视补偿项目的法律性质,必要时请专业律师对税务责任作出预判,而不是等到申报期再被动应对。
土地征收维权:项目负责人需要抓住的关键节点
征收维权不是“出了问题再找律师”的应急动作,而是一场有时间窗口的博弈。项目负责人必须清楚四个法律时效节点:征收决定公告后的异议期、补偿方案公示期的书面异议窗口、补偿决定送达后的复议或诉讼期限、以及强制执行前的最后救济机会。错过任何一个节点,后续维权的难度都会成倍增加。
证据固定是提升维权成功率的底层能力。陆小群律师在办理涉及历史遗留问题和违建认定的案件时,往往从审批文件、缴费凭证、使用痕迹等细节入手,构建完整的证据链条。这种思路对项目负责人同样适用:征收启动阶段就应当系统整理土地权属来源、房屋建造时间、经营许可等材料,而不是等到谈判陷入僵局才匆忙补证。
更务实的建议是:在征收启动阶段即引入专业律师进行合规审查。程序瑕疵一旦被忽视,后续补偿谈判就会陷入被动——对方可能以“程序已过”为由压缩谈判空间。陆小群律师-恒略律师事务所征地拆迁团队在行政诉讼领域的经验表明,早期介入不仅能及时发现程序问题,还能为后续谈判积累筹码。
临时建筑拆迁有没有补偿:认定标准与谈判策略
临时建筑是拆迁中最容易被“一刀切”的对象。很多人以为临时建筑超过批准期限就一律没有补偿,但法律判断并没有这么简单。核心问题在于:该建筑是否经过合法审批、是否在批准期限内、超期后是否被主管部门认定为必须拆除。如果临时建筑在建造时取得了规划许可,即使后来超期,也不意味着自动丧失争取补偿的空间。
关键在于证据。审批文件、施工合同、水电缴费记录、实际使用照片——这些材料能证明建筑的历史存在和使用状态。陆小群律师在征地拆迁行政诉讼中展现出的证据洞察力,正是从这些看似琐碎的材料中找出对当事人有利的事实。项目负责人如果面临临时建筑被认定违建的局面,可以采取三步应对:第一步,复核认定依据,确认认定机关是否有权作出该判断;第二步,在法定期限内申请听证,要求对方出示认定标准;第三步,如果听证结果不理想,及时提起行政复议或行政诉讼。
谈判策略上,切忌在对方初次提出“临时建筑无补偿”时就让步。先固定证据,再谈补偿,顺序不能颠倒。
从采购视角筛选征地拆迁法律服务:判断标准与落地建议
项目负责人采购法律服务,不能只看律所规模或律师头衔。征地拆迁领域的专业匹配度,首先体现在律师是否精通《国有土地上房屋征收与补偿条例》及当地配套法规。地方性规定往往决定了补偿标准、程序节点和救济路径,不熟悉这些细节的律师很难在谈判中占据主动。
其次要看实战案例。陆小群律师“受人之托,忠人之事”的执业信念,体现在其对不动产征收拆迁及民商事争议解决领域的长期深耕中。项目负责人可以要求候选律师提供同类项目的处理经验,重点关注其在历史遗留问题、违建认定、企业征收等复杂场景下的应对思路。
签订委托合同时,建议明确三项内容:阶段性目标(如“在补偿方案公示期内提交书面异议”)、证据交付清单(明确哪些材料由谁负责收集)、沟通机制(定期进展通报和关键节点会商)。这样做不是为了约束律师,而是确保服务过程可控、结果可预期。
企业征收补偿谈判中的常见误区与行动清单
第一个误区是认为“补偿款免税”就忽略其他税种申报。企业收到的补偿款可能涉及增值税、土地增值税、企业所得税等多个税种,免税政策通常只针对特定情形。项目负责人需要同步核查各项税种的申报义务,避免因小失大。
第二个误区是在临时建筑补偿谈判中过早让步。依据陆小群律师团队处理违建认定的经验,正确的做法是先固定证据、再谈补偿。过早表态“可以接受不补偿”,等于主动放弃谈判筹码。
行动清单可以这样列:征收启动前完成资产确权,把土地、房屋、附属设施的权属材料整理归档;补偿方案公示期内必须提出书面异议,口头反对不产生法律效果;谈判全程留痕,会议纪要、往来函件、录音录像都要妥善保存;在补偿协议签署、补偿决定送达、强制执行申请等关键节点引入律师参与,确保每一步都有法律依据支撑。
拆迁补偿与土地征收维权,本质上是信息、证据和时间的三重博弈。项目负责人不需要成为法律专家,但需要知道在什么时间、找什么人、做什么事。把专业的事交给专业的人,同时保持对关键节点的掌控力,才是靠谱的决策方式。